

こんちわ、オットーです🐈
軽貨物の求人を見ていると、
「日給16000円」
「月収40万円以上可能」
「頑張れば月収50~80万円」
といった求人をよく見かけます。
 オットー
日給16000円か…
日給16000円と聞けば、それほど悪くないように感じるかもしれません。
しかし、軽貨物ドライバーの多くは会社員ではなく業務委託の個人事業主です。
ここで忘れてはいけないのが、
売上=給料ではない
日給16000円を例に、そこから引かれる経費を差し引いて、実際の利益を算出してみましょう。
業務委託を受けるうえでかかる車両関連費
まず、軽貨物運送事業を行うにあたり、必要な固定費を整理していきます。
新規参入者の多くはリースが一般的だと思いますので、そちらで出していきます。
☑ 軽バン(リース)
¥30,000
☑ メンテナンス費
¥10,000
☑ ガソリン
¥45,000
☑ 任意保険
¥15,000
☑ 駐車場代
¥7,000
計 ¥107,000
基本的には10万前後に落ち着くと思います。
車を自身で用意すればもう少し安くはなります、持ち家の方は駐車場代はかかりません。
自身でメンテナンスができる方は、更に経費が落ちます。
業務委託へのロイヤリティは必要
問題はここからです。
個人ドライバーが、荷主様から直案件をいただくことは非常に難しい。
その理由は以下の通りです
荷主様としては、配送エリアを丸ごと委託会社に任せて、配送業務は連絡のみで完結させたいと考える傾向にあります。
なぜならば、委託ドライバーは業務委託の割合が非常に高く、そこに対して指揮命令を行ってしまうと、法律上ややこしいことになるからです。
オットー製造元が運送事業まで持つと重いんだよね
そうした場合のクッション材としても、委託会社が採用されます。
荷主様の要求を委託会社が運営可能な形に落として、個人に助言する。
委託会社は、安全・品質管理に対するお願いを個人ドライバーし、指揮命令にはならない範疇で、統制を行います。
つまり、委託会社は個人ドライバーにとっても、クッション材として機能するのです。
☑ 個人で仕事は取り切れない
☑ 荷主様からの無理な買いたたきを抑制する
この通行料とクッション材としての役割に対して、ロイヤリティが発生します。
これは、しっかりとしたサービスであり、とったとられたの話ではありません。
問題は、そのサービスが適正価格、納得できる内容であるかです。
オットー手数料には色んな形があるよ
配達料金からあらかじめ引くパターン
例:本来、個数単価一個200円の所、ー50円、一個150円で契約する。
ロイヤリティを設定するパターン
例:一個200円で契約、総売上から15%をいただく。
配達料金から抜く、ロイヤリティも設ける。
例:本来、個数単価一個200円の所、ー30円、一個170円で契約する。更に総売上の10%いただく。
この中身というのは業界全体でブラックボックス化されており、容易に知れるものではありません。
ロイヤリティの相場
ロイヤリティは、10~20%で設定されます。
これは売上に対してかかるのものとお考えください。
先ほどの日給16000円、月額にすると以下の通りです。
週3(13日) ¥208,000
週4(17日) ¥272,000
週5(22日) ¥352,000
週6(26日) ¥416,000
ここから、10~20%のロイヤリティが引かれます。
| 稼働 | 月収 | 10%差引後 | 15%差引後 | 20%差引後 |
|---|---|---|---|---|
| 週3 | ¥208,000 | ¥187,200 | ¥176,800 | ¥166,400 |
| 週4 | ¥272,000 | ¥244,800 | ¥231,200 | ¥217,600 |
| 週5 | ¥352,000 | ¥316,800 | ¥299,200 | ¥281,600 |
| 週6 | ¥416,000 | ¥374,400 | ¥353,600 | ¥332,800 |
週6で40万稼いだとして、ロイヤリティ20%だと、既に危険信号が出ています。
16000円~18000円の固定で契約している場合は、ロイヤリティを設けていない企業も多いです(あらかじめ配送単価から差分をとっている)
その場合は、416000円残ります。
時給換算してみよう
月間売上は¥416,000から車両関連費¥107,000を引くと、¥309,000となります。
週6出勤とし、ロイヤリティ0%10%15%20%と見ていきましょう。
オットー週6勤務が求められるのは、欠勤時の代走手配が大変だからだよ
特に、零細企業なんかは、社長自ら入らないといけないからね、人足りない
| ロイヤリティ率(%) | 利益 |
|---|---|
| 0 | ¥309,000 |
| 10 | ¥267,400 |
| 15 | ¥246,600 |
| 20 | ¥225,800 |
この数字を26日出勤、実働7~15時間で割ってみましょう。
| 実働時間(h) | 日額 | 経費差引後 | ロイ0% (時給) | ロイ10% (時給) | ロイ15% (時給) | ロイ20% (時給) |
|---|---|---|---|---|---|---|
| 7 | ¥16,000 | ¥11,884 | ¥1,698 | ¥1,469 | ¥1,355 | ¥1,241 |
| 8 | ¥16,000 | ¥11,884 | ¥1,486 | ¥1,286 | ¥1,186 | ¥1,086 |
| 9 | ¥16,000 | ¥11,884 | ¥1,320 | ¥1,143 | ¥1,054 | ¥965 |
| 10 | ¥16,000 | ¥11,884 | ¥1,188 | ¥1,028 | ¥948 | ¥868 |
| 11 | ¥16,000 | ¥11,884 | ¥1,080 | ¥935 | ¥862 | ¥790 |
| 12 | ¥16,000 | ¥11,884 | ¥990 | ¥857 | ¥790 | ¥724 |
| 13 | ¥16,000 | ¥11,884 | ¥914 | ¥791 | ¥729 | ¥668 |
| 14 | ¥16,000 | ¥11,884 | ¥849 | ¥734 | ¥677 | ¥620 |
| 15 | ¥16,000 | ¥11,884 | ¥792 | ¥685 | ¥632 | ¥579 |
オットー驚愕な数字だ…
これが軽貨物で月収40万の実情です。
しかもこれ、経費を自分で払って、事故・誤配リスクを背負ってこの状態です。
つまり、リスクプレミアムはほぼ乗ってないことが分かります。
短時間で終わらせて、16000円を持って帰ってはじめて、業務委託として仕事受けたリスクプレミアムが最低限乗る設計になっております。
大手運送会社では、配送時間が9~21時となっており、フル出勤するならば朝7・8時にセンターで荷物を積込み、現地で9時より配送開始。
夜配が多いエリアだと21時まで配ることも少なくなく、センターに戻り退勤処理をするとなると、15時間コースも見えてきます。
月収50万、70万、100万も見てみよう
【月収50万】
| 実働時間(h) | 日額 | 経費差引後 | ロイ0% (時給) | ロイ10% (時給) | ロイ15% (時給) | ロイ20% (時給) |
|---|---|---|---|---|---|---|
| 7 | ¥19,231 | ¥15,115 | ¥2,159 | ¥1,885 | ¥1,747 | ¥1,610 |
| 8 | ¥19,231 | ¥15,115 | ¥1,889 | ¥1,649 | ¥1,529 | ¥1,409 |
| 9 | ¥19,231 | ¥15,115 | ¥1,679 | ¥1,466 | ¥1,359 | ¥1,252 |
| 10 | ¥19,231 | ¥15,115 | ¥1,512 | ¥1,319 | ¥1,223 | ¥1,127 |
| 11 | ¥19,231 | ¥15,115 | ¥1,374 | ¥1,199 | ¥1,112 | ¥1,024 |
| 12 | ¥19,231 | ¥15,115 | ¥1,260 | ¥1,099 | ¥1,019 | ¥939 |
| 13 | ¥19,231 | ¥15,115 | ¥1,163 | ¥1,015 | ¥941 | ¥867 |
| 14 | ¥19,231 | ¥15,115 | ¥1,080 | ¥942 | ¥874 | ¥805 |
| 15 | ¥19,231 | ¥15,115 | ¥1,008 | ¥879 | ¥815 | ¥751 |
【月収70万】
| 実働時間(h) | 日額 | 経費差引後 | ロイ0% (時給) | ロイ10% (時給) | ロイ15% (時給) | ロイ20% (時給) |
|---|---|---|---|---|---|---|
| 7 | ¥26,923 | ¥22,808 | ¥3,258 | ¥2,874 | ¥2,681 | ¥2,489 |
| 8 | ¥26,923 | ¥22,808 | ¥2,851 | ¥2,514 | ¥2,346 | ¥2,178 |
| 9 | ¥26,923 | ¥22,808 | ¥2,534 | ¥2,235 | ¥2,085 | ¥1,936 |
| 10 | ¥26,923 | ¥22,808 | ¥2,281 | ¥2,012 | ¥1,817 | ¥1,742 |
| 11 | ¥26,923 | ¥22,808 | ¥2,073 | ¥1,829 | ¥1,706 | ¥1,584 |
| 12 | ¥26,923 | ¥22,808 | ¥1,901 | ¥1,676 | ¥1,564 | ¥1,452 |
| 13 | ¥26,923 | ¥22,808 | ¥1,754 | ¥1,547 | ¥1,444 | ¥1,340 |
| 14 | ¥26,923 | ¥22,808 | ¥1,629 | ¥1,437 | ¥1,341 | ¥1,245 |
| 15 | ¥26,923 | ¥22,808 | ¥1,521 | ¥1,341 | ¥1,251 | ¥1,162 |
【月収100万】
| 実働時間(h) | 日額 | 経費差引後 | ロイ0% (時給) | ロイ10% (時給) | ロイ15% (時給) | ロイ20% (時給) |
|---|---|---|---|---|---|---|
| 7 | ¥38,462 | ¥34,346 | ¥4,907 | ¥4,357 | ¥4,082 | ¥3,808 |
| 8 | ¥38,462 | ¥34,346 | ¥4,293 | ¥3,812 | ¥3,572 | ¥3,332 |
| 9 | ¥38,462 | ¥34,346 | ¥3,816 | ¥3,389 | ¥3,175 | ¥2,962 |
| 10 | ¥38,462 | ¥34,346 | ¥3,435 | ¥3,050 | ¥2,858 | ¥2,665 |
| 11 | ¥38,462 | ¥34,346 | ¥3,122 | ¥2,773 | ¥2,598 | ¥2,423 |
| 12 | ¥38,462 | ¥34,346 | ¥2,862 | ¥2,542 | ¥2,381 | ¥2,221 |
| 13 | ¥38,462 | ¥34,346 | ¥2,642 | ¥2,346 | ¥2,198 | ¥2,050 |
| 14 | ¥38,462 | ¥34,346 | ¥2,453 | ¥2,179 | ¥2,041 | ¥1,904 |
| 15 | ¥38,462 | ¥34,346 | ¥2,290 | ¥2,033 | ¥1,905 | ¥1,777 |
オットートップ勢は良い時給とれてるね
でも、やっぱ長時間拘束だと微妙か
軽貨物において、配完件数や単価等の指標は色々とありますが、結局は「一日、何時間働いて、何円残るか、その積み重ね」でしかありません。
50万円ってのが一つのボーダーとなっている業界で、最低限はここまで払ってあげたいと考える管理者は多い傾向にあります。
車両関連費が10万前後で、ロイヤリティが10%、月収50万。
この条件での最低賃金ラインは、現行の広島県最低賃金から考慮すると実働12時間となります。
 ツーマ
50万も稼げるのか!!
じゃないんだね
オットーそうそう、この条件でようやく最低賃金ラインに乗るようになってる
厳密には、残業分は考慮されてないけどね
ここにさらに税金が上乗せされます。
個人事業主は節税を効果的に行わないと、可処分所得が本当に薄くなってしまいます。
フリーランス一年目では、必要経費や青色申告特別控除を十分に理解せず、本来活用できる控除等を反映できていないケースもあります。
先ほどの条件、週6勤務、日給16000円、車両関連費が107000円とすると、¥309,000/月の利益となります。
この条件で、何もせず申告してしまうと、一年間の所得が¥3,708,000となります。
個人事業主は事業の関わる生活費を一部を「経費」として扱うことが許されており、その制度を活用して所得を下げることができます。
・家賃
・電気代
・ガス代
・水道代
・回線
・スマホ通信費等
(この他にも沢山ある)
自宅の一部を事務所として扱う場合、その使用割合によって、経費化が可能です。
これらの年間総コストが150万円で、事業に3割ほど活用している場合、45万円の経費化となります。
また、事業に必要な備品や、接待交際費などで36万円を計上、81万円になったすると、
経費を差し引けば、事業利益は¥2,898,000となります。
オットー経費は適切に要件を満たすこと!!
さらに、青色申告特別控除と言われる制度があります。
| 申告方法 | 事業利益 | 青色申告特別控除 | 控除後の所得 |
|---|---|---|---|
| 白色申告 | ¥2,898,000 | ¥0 | ¥2,898,000 |
| 青色10万円 | ¥2,898,000 | ¥100,000 | ¥2,798,000 |
| 青色55万円 | ¥2,898,000 | ¥550,000 | ¥2,348,000 |
| 青色65万円 | ¥2,898,000 | ¥650,000 | ¥2,248,000 |
①【経費化、青色65万で申告を行い、申告上の事業所得¥2,248,000となった場合】
②【何もせず、¥3,708,000で申告した場合】
これらを比較すると、以下のようになります。
(計算を簡略化するため、前年度所得を同額にしています)
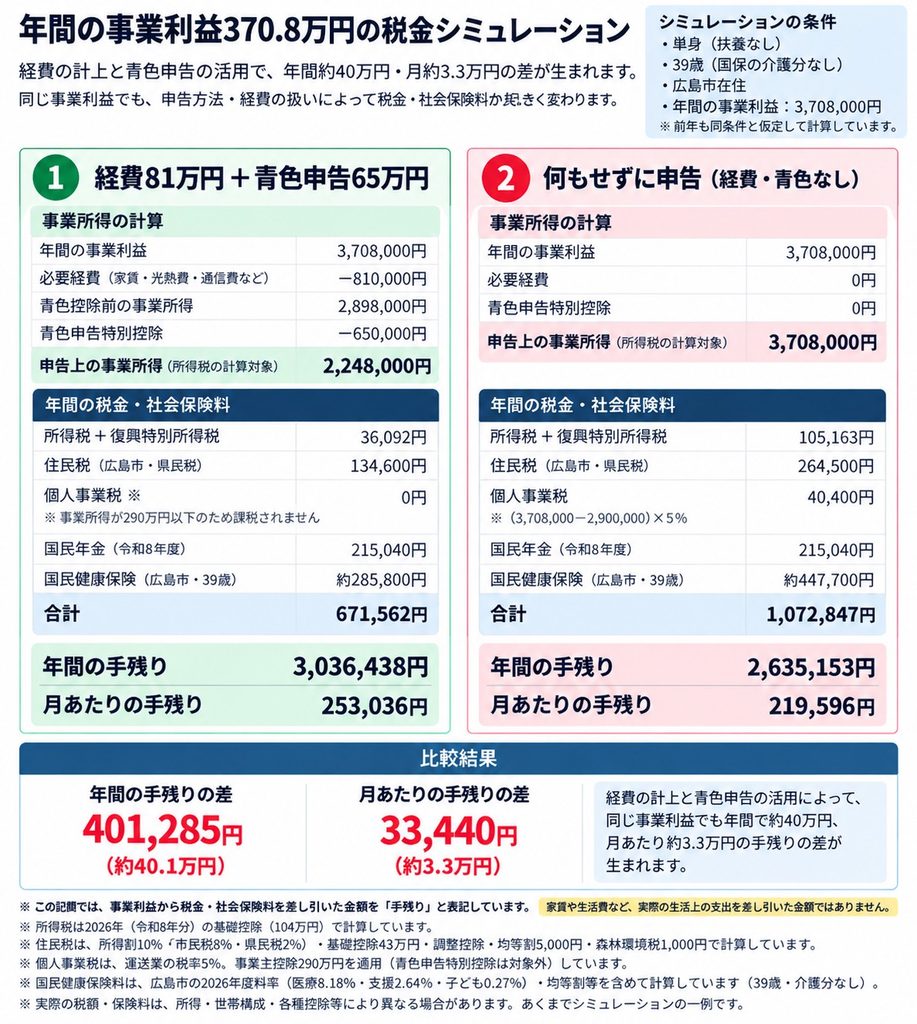
総売上は、
¥416,000 × 12 = ¥4,992,000
利益は、
¥309,000 × 12 = ¥3,708,000
節税後手残りは、
¥3,036,438
節税なし手残りは、
¥2,635,153
これが「軽貨物は食っていけない」と言われる核心のひとつです。
そして、このお金は事故ると吹き飛ぶことを理解しておかねばなりません。
オットー週3勤務で、一日中時間売って、日給3~4万持って帰るのが
軽貨物の活用方法としてはベストなんだろうね


コメント